Uma proposta em análise na Câmara dos Deputados pretende alterar a forma como as despesas educacionais de pessoas autistas são consideradas na declaração do Imposto de Renda. O texto permite que esses gastos sejam deduzidos integralmente, sem ficar limitados ao teto aplicado atualmente às despesas com instrução.
A medida trata de uma situação específica dentro das deduções permitidas no Imposto de Renda: a diferença entre o valor efetivamente desembolsado com a educação de uma pessoa autista e o limite que pode ser abatido na declaração. Pela proposta, essa despesa passaria a ter tratamento próprio no cálculo do tributo.
O que muda com a proposta
O projeto prevê que os gastos educacionais de pessoas autistas possam ser informados integralmente na declaração do Imposto de Renda. Na prática, o contribuinte deixaria de aplicar a essas despesas o mesmo limite estabelecido para as demais despesas de instrução.
A mudança não significa a criação de um pagamento direto nem o reembolso automático dos valores desembolsados. Trata-se de uma alteração na regra de dedução do Imposto de Renda: o gasto seria considerado no cálculo da declaração dentro do alcance previsto pelo texto.
O objetivo da proposta, conforme a apresentação da matéria, é permitir que o imposto leve em conta o custo educacional integral relacionado à pessoa autista. O texto não transforma toda despesa familiar em dedutível, mas se refere especificamente aos gastos com educação enquadrados na medida.
Como funciona a regra discutida
As despesas com educação podem ser lançadas na declaração do Imposto de Renda dentro das regras estabelecidas para esse tipo de dedução. O sistema, porém, prevê um limite para o valor que pode ser abatido. Quando o gasto ultrapassa esse teto, a parcela excedente não produz o mesmo efeito na apuração do imposto.
A proposta cria uma exceção voltada às pessoas autistas. Em vez de aplicar automaticamente o limite geral, a declaração poderia considerar o total da despesa educacional relacionada a esse grupo, conforme as condições que vierem a ser estabelecidas no texto legislativo e na regulamentação correspondente.
O ponto central da medida, portanto, não é modificar a natureza da despesa, mas o limite usado para sua dedução. A iniciativa busca separar os gastos educacionais de pessoas autistas da regra comum aplicada às demais despesas de instrução.
Impacto na declaração anual
Se aprovada, a mudança alterará a forma de preenchimento e de apuração das declarações que incluírem despesas educacionais de pessoas autistas. O contribuinte deverá informar os valores pagos e observar as exigências de comprovação previstas para a dedução.
O efeito da medida dependerá do modelo final aprovado e das regras que disciplinarem sua aplicação. A aprovação do projeto não elimina a necessidade de apresentar documentos nem autoriza o lançamento de despesas que não estejam relacionadas à educação ou que não atendam aos requisitos legais.
Também será necessário aguardar a definição sobre a forma de comprovação, a identificação da pessoa beneficiária e os procedimentos que poderão ser exigidos pela administração tributária. Essas especificações dependem do texto que avançar no processo legislativo e das normas aplicáveis à declaração do Imposto de Renda.
Por que o limite é o centro da discussão
A proposta parte da existência de despesas educacionais que podem superar o valor máximo considerado pela legislação tributária. Nesse cenário, o contribuinte consegue declarar o gasto, mas não necessariamente aproveita integralmente o valor desembolsado para fins de dedução.
O projeto coloca essa diferença no centro do debate. Ao prever o reconhecimento integral da despesa educacional de pessoas autistas, o texto busca fazer com que o cálculo do imposto corresponda ao custo total informado pelo contribuinte, dentro dos critérios definidos para a medida.
A discussão está restrita ao tratamento tributário das despesas educacionais. A proposta não altera, por si só, outros tipos de dedução existentes no Imposto de Renda e não estabelece mudança geral para todos os contribuintes que tenham gastos com educação.
Tramitação ainda precisa ser concluída
Como o texto está em análise na Câmara dos Deputados, a regra ainda não está em vigor. Para produzir efeitos, a proposta precisa seguir as etapas previstas no processo legislativo e ser aprovada conforme as normas aplicáveis.
O conteúdo poderá ser examinado pelas instâncias responsáveis pela análise da matéria, com possibilidade de mudanças no texto durante a tramitação. Eventuais alterações podem modificar o alcance da dedução, os requisitos para utilização do benefício e a forma de comprovação das despesas.
Enquanto o processo não for concluído e a nova regra não entrar em vigor, continuam valendo as normas aplicáveis à declaração do Imposto de Renda do respectivo ano. Por isso, a existência do projeto não autoriza antecipadamente o lançamento integral das despesas educacionais de pessoas autistas.
O que deve ser observado pelos contribuintes
Contribuintes que tenham despesas educacionais relacionadas a pessoas autistas devem continuar seguindo as regras vigentes no momento da declaração. A proposta em análise não substitui a legislação atual nem modifica automaticamente os procedimentos da Receita Federal.
Também é importante distinguir a dedução do imposto devido de um crédito ou de uma restituição correspondente ao valor total pago. A dedução interfere na base de cálculo ou na apuração do tributo dentro das regras do Imposto de Renda; ela não representa, necessariamente, a devolução integral da despesa ao contribuinte.
O alcance prático da medida dependerá, ainda, da redação definitiva, da data de início de sua aplicação e das orientações emitidas pelos órgãos responsáveis. Esses pontos deverão ser conhecidos caso o projeto avance e seja transformado em norma válida.
Ao tratar de forma específica os gastos com educação de pessoas autistas, a proposta introduz uma exceção no modelo de deduções educacionais do Imposto de Renda. O debate na Câmara se concentra em saber se essas despesas devem continuar submetidas ao limite geral ou se o valor integral pago poderá ser considerado na declaração.
Fonte: Agência Câmara de Notícias.
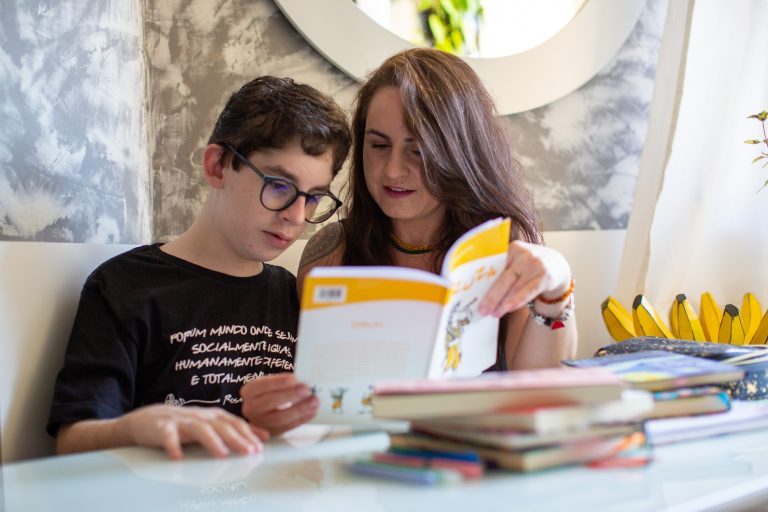
Foto: Fabio Rodrigues-Pozzebom/Agência Brasil.