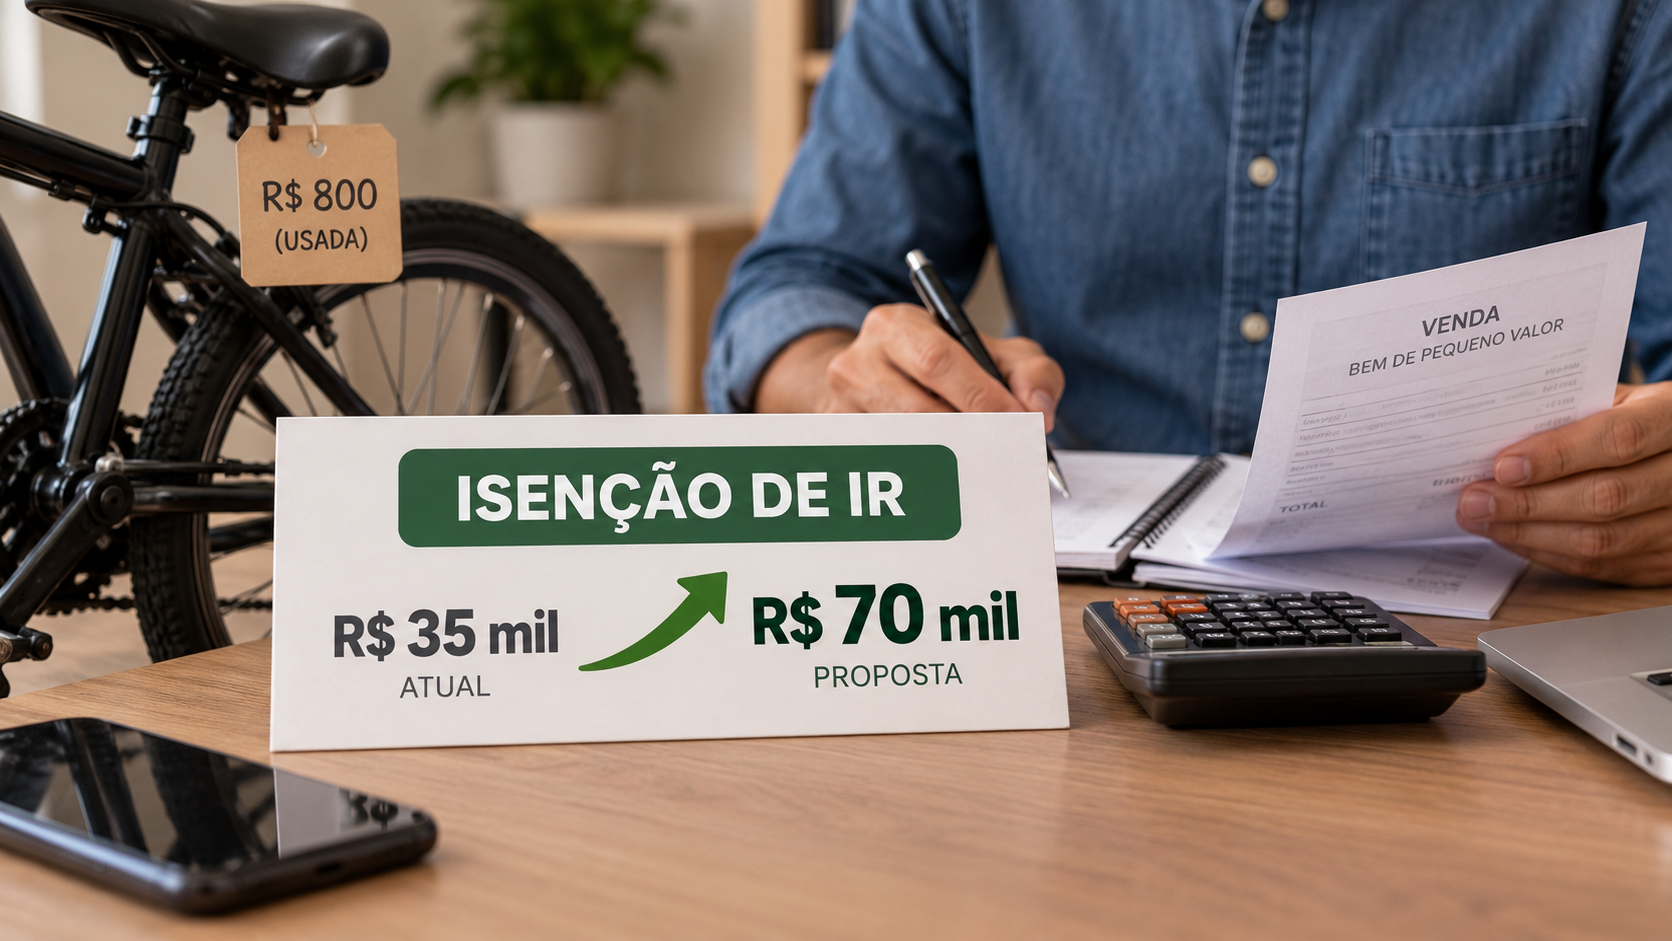
Uma proposta em análise na Câmara dos Deputados pode alterar o limite usado para definir quando a venda de um bem de pequeno valor fica dispensada do Imposto de Renda. O texto prevê a elevação da referência atual, de R$ 35 mil para R$ 70 mil.
A mudança alcançaria operações enquadradas na regra de isenção aplicada à venda de bens de pequeno valor. Se for aprovada, a medida ampliará o valor máximo considerado para essa finalidade, mas não produzirá efeitos enquanto não concluir a tramitação legislativa e não entrar em vigor.
O que está previsto na proposta
O projeto modifica o parâmetro monetário utilizado na legislação do Imposto de Renda para separar as vendas de menor valor das operações que podem gerar cobrança sobre ganho de capital.
Pela regra atualmente considerada, a isenção alcança a venda de bens de pequeno valor dentro do limite de R$ 35 mil. A proposta em discussão na Câmara pretende dobrar esse teto, levando-o a R$ 70 mil.
Na prática, o texto amplia a faixa de valor que pode ficar submetida à regra de dispensa. O alcance exato dependerá da redação aprovada ao final do processo legislativo e das normas aplicáveis à sua implementação.
Como funciona o limite hoje
O valor de referência é usado na apuração das vendas de bens realizadas por pessoas físicas. Quando a operação se enquadra na faixa prevista para bens de pequeno valor, o contribuinte pode ficar fora da cobrança do Imposto de Renda relacionada ao ganho obtido com a venda.
O limite não representa um pagamento automático nem uma cobrança automática. Ele funciona como um critério para a aplicação da regra tributária. Por isso, a análise da operação depende do tipo de bem vendido, do valor da transação e das demais condições previstas na legislação.
O projeto parte da avaliação de que o teto de R$ 35 mil precisa ser atualizado. A proposta, contudo, não altera apenas um valor de referência: caso avance, também mudará a faixa de operações que poderá ser enquadrada como venda de bem de pequeno valor para fins do Imposto de Renda.
O que pode mudar para o contribuinte
Com a elevação para R$ 70 mil, vendas que hoje ultrapassam o limite de R$ 35 mil poderiam passar a ser alcançadas pela regra de isenção, desde que atendam aos demais requisitos previstos para o enquadramento.
O efeito seria concentrado nas operações situadas entre os dois valores. Vendas de até R$ 35 mil já estão dentro da referência atual mencionada na proposta. Já as operações acima de R$ 35 mil e até R$ 70 mil formariam a faixa diretamente afetada pela mudança.
Isso não significa que toda venda nesse intervalo estaria automaticamente dispensada do Imposto de Renda. O enquadramento continuaria condicionado às regras aplicáveis à alienação de bens e à forma como a legislação trata o ganho de capital.
Também não se trata de uma alteração geral nas normas do Imposto de Renda. O projeto está concentrado no limite utilizado para a venda de bens de pequeno valor e não representa, por si só, uma mudança em todas as operações de compra e venda realizadas por pessoas físicas.
Por que o valor é relevante na declaração
A venda de um bem pode exigir a verificação de eventual ganho de capital, que corresponde, em linhas gerais, à diferença entre o valor de aquisição e o valor pelo qual o bem foi vendido. A legislação estabelece situações específicas de isenção e de tributação.
Nesse sistema, o limite monetário tem papel importante porque ajuda a definir quais operações podem ser tratadas como vendas de pequeno valor. Uma alteração de R$ 35 mil para R$ 70 mil modificaria a faixa de transações submetida a esse critério.
O valor da venda, porém, não deve ser analisado isoladamente. A aplicação da regra depende do conjunto de informações da operação e das orientações da administração tributária. Por isso, a eventual aprovação da proposta não eliminaria a necessidade de manter documentos e verificar as regras vigentes no momento da declaração.
Proposta ainda depende da tramitação
O texto está em análise na Câmara dos Deputados. Antes de produzir efeitos, uma proposta desse tipo precisa seguir as etapas previstas no processo legislativo, incluindo a avaliação pelas instâncias responsáveis e a votação conforme o rito aplicável.
O conteúdo ainda pode ser alterado durante a tramitação. A redação final, a aprovação pelas Casas do Congresso Nacional, a sanção ou eventual veto e a definição da vigência são etapas distintas e podem influenciar a forma como a nova regra seria aplicada.
Enquanto o projeto não for convertido em norma válida, permanece em vigor o limite previsto na legislação atual. Assim, contribuintes não devem considerar o teto de R$ 70 mil como regra já aplicável às declarações ou às operações realizadas atualmente.
Cuidados para quem vende bens
Até que haja mudança oficial, a orientação é observar o limite e os procedimentos previstos nas normas em vigor. Também é importante guardar comprovantes relacionados à aquisição e à venda do bem, além de documentos que permitam demonstrar os valores informados.
A documentação pode ser necessária para preencher corretamente as informações fiscais e para esclarecer a origem dos valores registrados. Em caso de dúvida sobre uma operação específica, o contribuinte deve consultar as orientações oficiais da Receita Federal ou buscar orientação profissional.
O projeto em análise não altera, neste momento, as obrigações dos contribuintes. A possível ampliação do limite só poderá ser aplicada depois da conclusão do processo legislativo e da entrada em vigor da norma, caso o texto seja aprovado.
Próximos passos
A Câmara ainda precisa examinar a proposta dentro do processo de tramitação. O texto poderá receber alterações antes de uma eventual votação, e o resultado dependerá da análise dos parlamentares.
Se aprovado, o novo limite deverá ser incorporado às regras utilizadas na apuração do Imposto de Renda sobre a venda de bens de pequeno valor. A aplicação prática dependerá da redação definitiva e das orientações divulgadas pelos órgãos responsáveis.
Até lá, o principal efeito da proposta é abrir a discussão sobre a atualização do valor de referência. O projeto não cria, por enquanto, uma nova faixa de isenção em vigor nem autoriza o contribuinte a substituir o limite atual pelo valor de R$ 70 mil.
As informações sobre a proposta foram divulgadas pela Agência Câmara de Notícias.